财务工作具有高度专业性与复杂性,不同于一般岗位仅需履行基础职责。它要求对目标企业开展全面深入的现场核查与资料分析,覆盖经营、财务、法律等多维度信息。尤其在资本运作或重大投资决策前,必须系统实施尽职调查,以识别风险、评估价值、保障决策科学性与安全性。
1、 财务尽职调查与常规财务审计存在本质区别,其核心在于为企业的重大决策提供精准、可靠的财务支撑与数据依据。因此,在启动调查前,须系统编制一份详尽的财务尽职调查清单,全面覆盖与本次重大事项直接相关的各项财务及运营数据。调查范围不仅涵盖目标企业本部,还应延伸至所有纳入合并报表范围、受其实际控制的下属公司,并对重要关联方的基本情况、交易性质及资金往来予以审慎梳理。同时,需深入了解企业当前财务管理体系:包括财务部门组织架构、人员配置与专业能力,会计信息化建设水平(如ERP系统应用深度与覆盖范围),以及整体管理信息系统的集成程度。在会计政策方面,应重点核查企业现行会计准则适用情况、近三年是否存在重大会计政策变更、合并财务报表的编制原则与具体合并范围,并调阅近三年参与审计的会计师事务所名录及各期审计报告的披露完整性。此外,税费管理亦属关键环节,需全面掌握现行税种、法定税率、计税依据及征管机关;梳理享受的税收优惠、已获减免或承担的额外税负;厘清关联交易中的税务处理方式;明确集团内部管理费、资金占用费等特殊安排的税务定性与合规依据;并核实历年企业所得税汇算清缴的执行情况与结果。
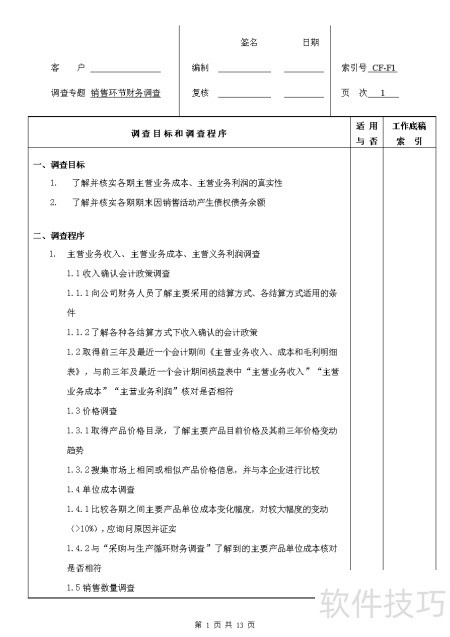
2、 审阅财务报表及其他财务资料是基础性工作,有助于识别关键及重大的财务问题。通过分析企业历史经营业绩与财务状况,可为后续财务预测的编制与评估提供必要依据。
3、 财务尽职调查与常规审计目标不同,因而较少采用函证、实地盘点或数据复算等传统审计程序,转而侧重运用趋势分析、结构分析等更具战略导向的评估方法。例如,判断企业成本管控水平,需结合行业均值横向比较;评估产能增长时,还需统筹考量环保投入等隐性成本。在分析盈利能力相关指标时,应系统梳理近年销售收入、销量、单件售价、单位成本及毛利率的变动轨迹;考察产品结构演变及其对盈利质量的影响;识别主要客户构成变化及收入集中度风险;区分关联与非关联交易,量化其对利润的真实贡献;深入剖析成本构成,锁定关键成本驱动因素,并评估其变动对整体成本水平的具体影响。
4、 财务尽职调查应组建跨层级、跨职能的复合型团队,涵盖企业管理层、市场营销人员、行业技术专家及法律专业人士等多元背景成员。通过多角度协同研讨与深度交流,可精准识别关键风险点与潜在问题,提升调查的全面性与针对性。例如,评估产能扩张可行性时,必须纳入营销团队对市场需求、竞争格局及销售潜力的专业研判。最终形成的尽职调查报告,为管理层提供客观、翔实的财务与经营信息支撑,显著增强战略决策的科学性与可靠性。