热点:

    应收应付款的本质解析

      [   原创  ]   作者:
    收藏文章 暂无评论

    应收与预付属资产,代表企业享有的权利;应付与预收属负债,反映企业承担的义务。二者分别体现资金的流入与流出方向。

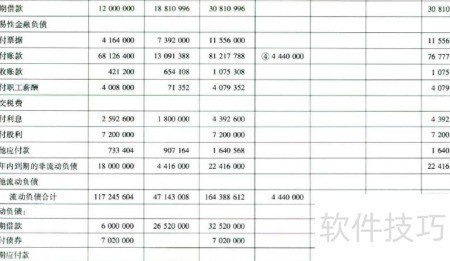
    1、 编制资产负债表时,应收账款预付账款应付账款预收账款四项需依据其明细账户余额方向分别填列:借方余额计入资产类,贷方余额计入负债类,确保分类准确、数据真实。
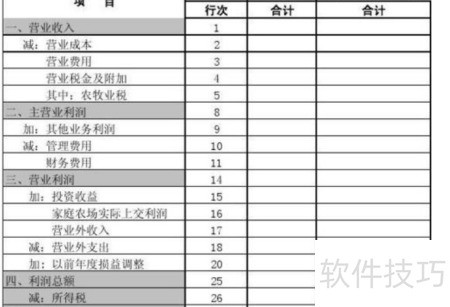
    2、 其次,应收账款项目金额等于应收账款明细账借方余额与预收账款明细账借方余额之和,此处暂不考虑坏账准备因素。

    3、 负债方的预收账款金额,等于应收账款明细账的贷方余额加上预收账款明细账的贷方余额。
    4、 资产方预付账款金额等于预付账款明细账借方余额与应付账款明细账借方余额之和。
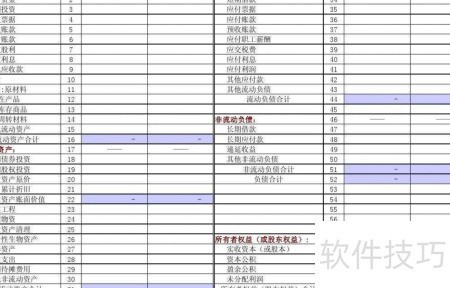
    5、 再次,应付账款项目金额等于应付账款明细账贷方余额与预付账款明细账贷方余额之和。
    6、 应收账款下设两个明细科目,余额分别为借方400元和贷方700元;应付账款同样设有两个明细科目,余额分别为借方500元和贷方600元。根据资产负债表列报规则,将应收账款明细科目的借方余额填入应收账款项目,预付账款明细科目的借方余额填入预付账款项目,应付账款明细科目的贷方余额填入应付账款项目,预收账款明细科目的贷方余额填入预收账款项目。因此,四项金额依次为400、500、600、700。
    soft.zol.com.cn true https://soft.zol.com.cn/1247/12472791.html report 997 应收与预付属资产,代表企业享有的权利;应付与预收属负债,反映企业承担的义务。二者分别体现资金的流入与流出方向。 1、 编制资产负债表时,应收账款预付账款应付账款预收账款四项需依据其明细账户余额方向分别填列:借方余额计入资产类,贷方余额计入负债类,确保分类...
    不喜欢(0) 点个赞(0)
    随时随地资讯查报价 就上ZOL手机客户端,点击或扫描二维码下载
    立即下载

    东方应收应付往来款项管理系统

    更新时间:2012年01月06日

    用户评分:1 | 1人点评

    软件类型:共享软件

    软件语言:简体中文

    东方应收应付往来款项管理系统
    • 更新时间:2012年01月06日
    • 软件大小:7.5MB
    • 软件分类:财务管理
    • 语言种类:简体中文
    • 软件评级:1 人点评