热点:

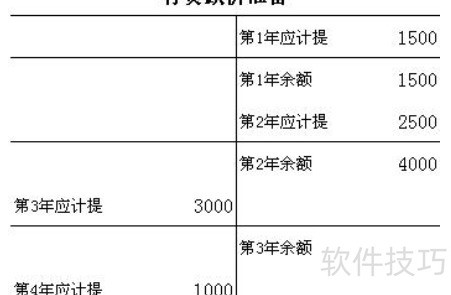
    存货跌价准备的会计处理

      [   原创  ]   作者:
    收藏文章 暂无评论

    1、 null

    2、 当存货账面价值高于可变现净值时,企业应按其差额计提存货跌价准备。

    3、 借记资产减值损失,反映存货跌价准备的计提。

    4、 贷:存货跌价准备

    5、 转回已计提的存货跌价准备时,按实际恢复金额进行账务处理。

    6、 存货跌价准备(借方)

    7、 贷方:资产减值损失(存货跌价准备)

    8、 企业结转存货销售成本时,应同时结转已计提的存货跌价准备。

    9、 借:存货跌价准备

    10、 贷:主营业务成本
    11、 参考资料

    12、 企业会计制度第五十五条规定,出现特定情形时,企业须对存货计提跌价准备。

    13、 市场价格持续走低,短期内看不到回升迹象。

    14、 企业用该原材料生产的产品,其成本高于市场售价。

    15、 企业因产品升级换代,原有库存原材料不再适用新产品,且其市价已低于账面成本。

    16、 企业商品或劳务因过时或消费者偏好转变,导致市场需求减少,进而引发市场价格持续下行。

    17、 其他能充分表明该存货已发生实质性减值的情形。

    18、 根据企业会计制度第五十四条,存货出现特定情形时,其账面价值须全额计入当期损益。

    19、 已霉烂变质的库存商品

    20、 已过期且无法转让的存货。

    21、 已停产且无使用价值和转让价值的存货。

    22、 其他已完全丧失使用与转让价值的存货。

    23、 资料来源:百度百科存货跌价准备词条

    soft.zol.com.cn true https://soft.zol.com.cn/1250/12507510.html report 1046 1、 null 2、 当存货账面价值高于可变现净值时,企业应按其差额计提存货跌价准备。 3、 借记资产减值损失,反映存货跌价准备的计提。 4、 贷:存货跌价准备 5、 转回已计提的存货跌价准备时,按实际恢复金额进行账务处理。 6、 存货跌价准备(借方) 7、 贷方:资产减值...
    不喜欢(0) 点个赞(0)
    随时随地资讯查报价 就上ZOL手机客户端,点击或扫描二维码下载
    立即下载

    进销存货帐款管理系统

    更新时间:2008年10月20日

    用户评分:0 | 0人点评

    软件类型:共享软件

    软件语言:简体中文

    进销存货帐款管理系统
    • 更新时间:2008年10月20日
    • 软件大小:15MB
    • 软件分类:进销存
    • 语言种类:简体中文
    • 软件评级:有 0 人点评