

不少网友咨询存货核算方法。其实并不复杂,今天就为大家清晰讲解存货核算的具体操作方式。
1、 先进先出法假设最早入库的存货最先发出或耗用,据此确定发出存货与期末结存存货的成本。该方法依据存货实际入库时间顺序进行计价,体现收入与成本配比原则,适用于价格波动较大且需保持账面价值接近市价的情形。
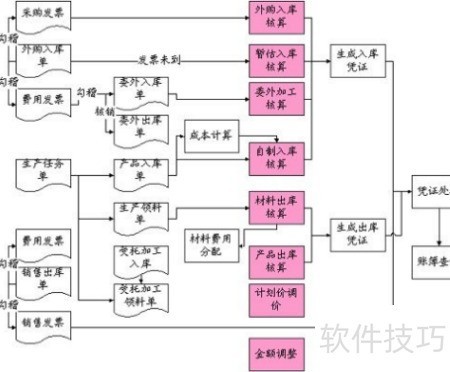
2、 第二种是加权平均法:该方法以期初结存存货与本期购入存货的数量及单位成本为基础,在期末统一计算出本月加权平均单价,并以此单价分别计量本期发出存货的成本和期末库存存货的价值,从而确定当期销货成本与期末存货金额。
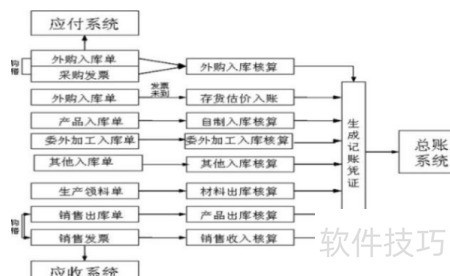
3、 第三种是移动加权平均法:每次进货后,即刻依据当前库存数量与总成本,重新计算存货的平均单位成本。
4、 接下来采用移动加权平均法进行核算:存货单位成本等于期初库存实际成本与本次进货实际成本之和,除以期初库存数量与本次进货数量之和;每次发出存货的成本,按发出数量乘以发货前最新计算出的单位成本确定;月末库存成本则为期末结存数量乘以当月最后一次计算得出的单位成本。该方法在每次进货后即时更新单位成本,确保发出与结存计价动态反映最新采购水平。
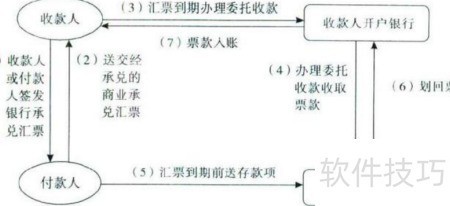
5、 先进先出法假设最早购入的存货最先发出或耗用,据此确定发出存货成本与期末结存存货价值,是一种以入库时间顺序为基础的存货计价方法。
6、 加权平均法是一种存货计价方法:以期初结存存货数量与成本、本期购入存货数量与成本为基础,于期末统一计算出本月加权平均单价,并以此单价分别确定本期发出存货的成本及期末库存存货的价值。该方法简化了日常核算,使发出与结存成本更具均衡性和一致性。
7、 移动加权平均法是在每次进货后,即时依据当前库存数量与总成本重新计算单位平均成本的一种存货计价方法。


