热点:

    预收账款冲减方法

      [   原创  ]   作者:
    收藏文章 暂无评论

    企业收到预收账款后销售商品,应如何进行账务冲减处理?

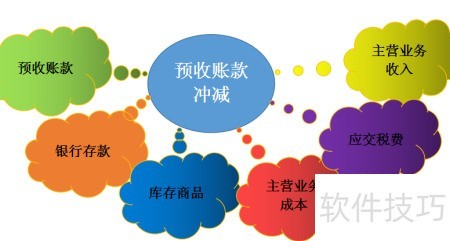
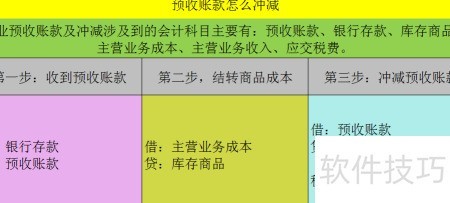
    1、 企业处理预收账款及其冲减时,主要涉及的会计科目包括:预收账款、银行存款、库存商品、主营业务收入、主营业务成本以及应交税费。
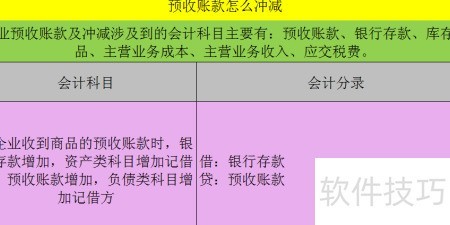
    2、 企业收到商品预收款时,银行存款(资产)增加,记借方;预收账款(负债)增加,记贷方。会计分录为:借记银行存款,贷记预收账款。
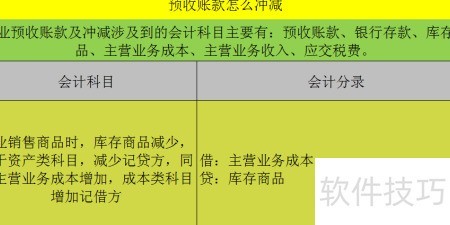
    3、 企业销售商品时,库存商品(资产类)减少,记入贷方;主营业务成本(成本类)相应增加,记入借方。该笔业务的会计分录所示。
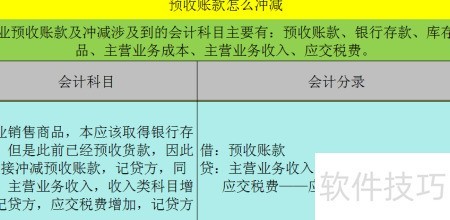
    4、 企业销售商品时,因前期已预收货款,故不再增加银行存款,而是直接冲减预收账款(贷方);同时确认主营业务收入(贷方),并计提相应应交税费(贷方)。该笔业务通过一笔复合分录完成,体现收入实现与负债减少的同步处理。
    5、 综上,预收账款的账务冲减需分三步完成:先确认预收款入账,再结转对应商品销售成本,最后依据实际销售情况冲减相应预收账款。
    soft.zol.com.cn true https://soft.zol.com.cn/1250/12507722.html report 767 企业收到预收账款后销售商品,应如何进行账务冲减处理? 1、 企业处理预收账款及其冲减时,主要涉及的会计科目包括:预收账款、银行存款、库存商品、主营业务收入、主营业务成本以及应交税费。 2、 企业收到商品预收款时,银行存款(资产)增加,记借方;预收账款(负债...
    不喜欢(0) 点个赞(0)
    随时随地资讯查报价 就上ZOL手机客户端,点击或扫描二维码下载
    立即下载

    收支账款管理系统

    更新时间:2008年10月20日

    用户评分:0 | 0人点评

    软件类型:共享软件

    软件语言:简体中文

    收支账款管理系统
    • 更新时间:2008年10月20日
    • 软件大小:13.6MB
    • 软件分类:财务管理
    • 语言种类:简体中文
    • 软件评级:有 0 人点评