

公司运营中,股东投入的资金需明确性质,如注册资本、资本公积或借款等,不同性质对应不同的会计处理方式,下文将逐一详细说明。
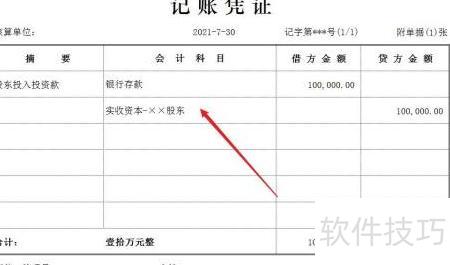
1、 股东投入资金为认缴出资,未超认缴额度,按实收资本处理。
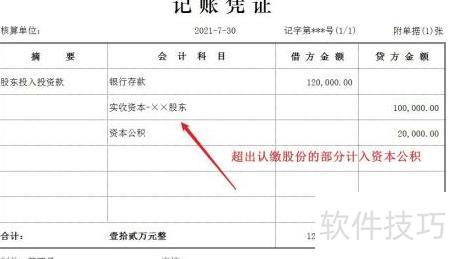
2、 股东投入资金含认缴股本及超额部分,账务需分别计入实收资本与资本公积。
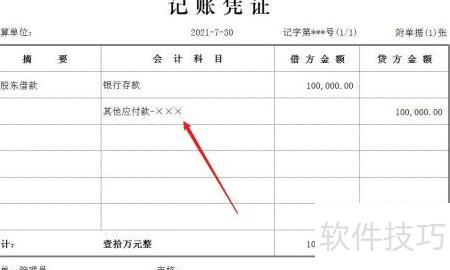
3、 股东投入资金用于日常经营周转,相关账务按规范处理。
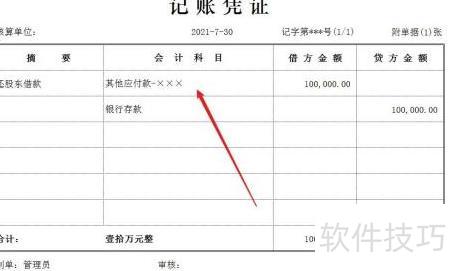
4、 公司归还股东借款时,需进行相应账务处理。
公司运营中,股东投入的资金需明确性质,如注册资本、资本公积或借款等,不同性质对应不同的会计处理方式,下文将逐一详细说明。
1、 股东投入资金为认缴出资,未超认缴额度,按实收资本处理。
2、 股东投入资金含认缴股本及超额部分,账务需分别计入实收资本与资本公积。
3、 股东投入资金用于日常经营周转,相关账务按规范处理。
4、 公司归还股东借款时,需进行相应账务处理。
 随时随地资讯查报价 就上ZOL手机客户端,点击或扫描二维码下载


