

股东作为股份有限公司的出资人,向公司投入资金时,需借记银行存款等科目,贷记实收资本或股本科目。
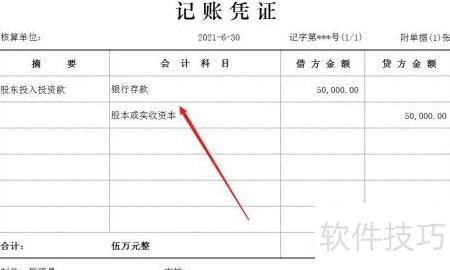
1、 股东投入资金为认缴出资款,应按实收资本进行账务处理。
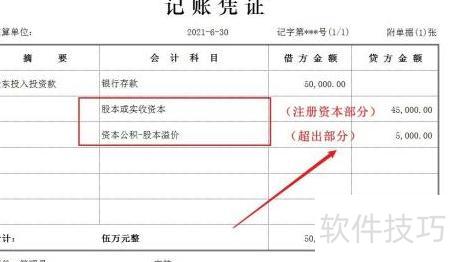
2、 股东投入资金中,超出认缴部分应作资本公积处理。
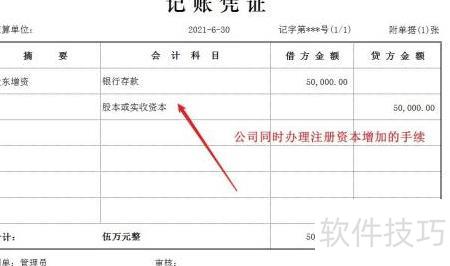
3、 股东投入资金视为增资,须进行相应账务处理,并依法办理注册资本变更登记手续。
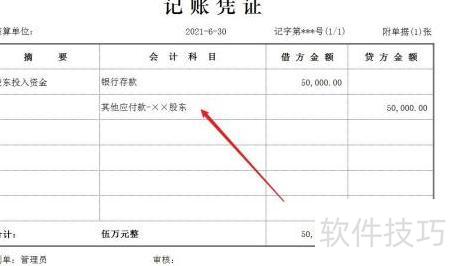
4、 股东投入资金用于日常运营,应作实收资本或资本公积账务处理。
股东作为股份有限公司的出资人,向公司投入资金时,需借记银行存款等科目,贷记实收资本或股本科目。
1、 股东投入资金为认缴出资款,应按实收资本进行账务处理。
2、 股东投入资金中,超出认缴部分应作资本公积处理。
3、 股东投入资金视为增资,须进行相应账务处理,并依法办理注册资本变更登记手续。
4、 股东投入资金用于日常运营,应作实收资本或资本公积账务处理。
 随时随地资讯查报价 就上ZOL手机客户端,点击或扫描二维码下载


