

应收股利的会计处理方法如下。
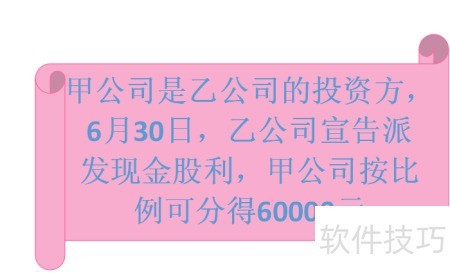
1、 例如,甲公司作为乙公司的投资者,于6月30日收到乙公司宣告发放的现金股利通知,按持股比例享有60,000元。此时,甲公司需就该笔应收股利进行相应的会计账务处理。
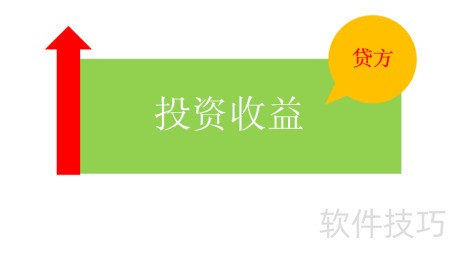
2、 乙公司发放的现金股利构成甲公司的投资收益,作为损益类收入科目,其增加应记入贷方。
3、 应收股利的完整账务处理流程
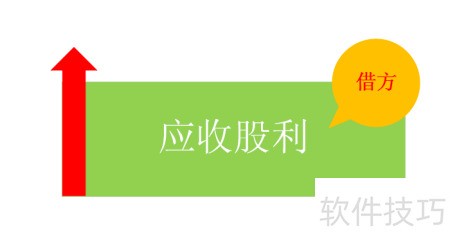
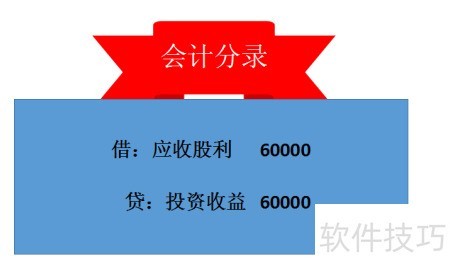
4、 借方:应收股利 60,000元
5、 贷方记入投资收益60000元
应收股利的会计处理方法如下。
1、 例如,甲公司作为乙公司的投资者,于6月30日收到乙公司宣告发放的现金股利通知,按持股比例享有60,000元。此时,甲公司需就该笔应收股利进行相应的会计账务处理。
2、 乙公司发放的现金股利构成甲公司的投资收益,作为损益类收入科目,其增加应记入贷方。
3、 应收股利的完整账务处理流程
4、 借方:应收股利 60,000元
5、 贷方记入投资收益60000元
 随时随地资讯查报价 就上ZOL手机客户端,点击或扫描二维码下载


