热点:

    存货跌价准备解析

      [   原创  ]   作者:
    收藏文章 暂无评论

    1、 null

    2、 存货跌价准备的会计处理

    3、 借记资产减值损失

    4、 贷方:存货跌价准备

    5、 资产负债表日,存货应按成本与可变现净值两者中较低者计量。

    6、 存货成本若高于可变现净值,须计提跌价准备,并计入当期损益。

    7、 存货成本指期末存货的实际成本。若此前导致存货减值的因素已消除,应将原减记金额予以恢复,并在已计提的存货跌价准备限额内转回,转回部分计入当期损益中的资产减值损失项目。

    8、 借记存货跌价准备

    9、 贷方记资产减值损失
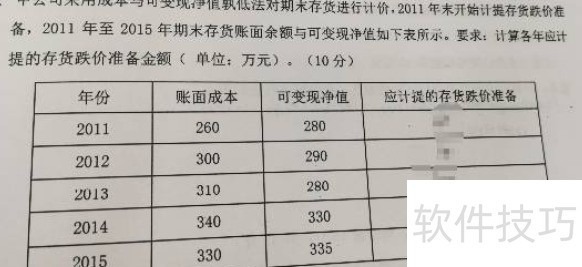
    10、 存货跌价准备需谨慎处理

    11、 企业须对每项存货的成本与可变现净值逐项比较,按二者中较低者计量;若成本高于可变现净值,应就差额计提存货跌价准备。

    12、 需注意:若资产负债表日同一存货中部分有合同约定价格、其余部分无合同价格,应分别估算其可变现净值,并各自与对应成本比较,进而单独计算应计提或转回的存货跌价准备金额;不同部分之间计提的跌价准备不得相互冲抵。

    13、 以上内容参考百度百科存货跌价准备词条。

    soft.zol.com.cn true https://soft.zol.com.cn/1250/12507508.html report 816 1、 null 2、 存货跌价准备的会计处理 3、 借记资产减值损失 4、 贷方:存货跌价准备 5、 资产负债表日,存货应按成本与可变现净值两者中较低者计量。 6、 存货成本若高于可变现净值,须计提跌价准备,并计入当期损益。 7、 存货成本指期末存货的实际成本。若此前导致存...
    不喜欢(0) 点个赞(0)
    随时随地资讯查报价 就上ZOL手机客户端,点击或扫描二维码下载
    立即下载

    进销存货帐款管理系统

    更新时间:2008年10月20日

    用户评分:0 | 0人点评

    软件类型:共享软件

    软件语言:简体中文

    进销存货帐款管理系统
    • 更新时间:2008年10月20日
    • 软件大小:15MB
    • 软件分类:进销存
    • 语言种类:简体中文
    • 软件评级:有 0 人点评