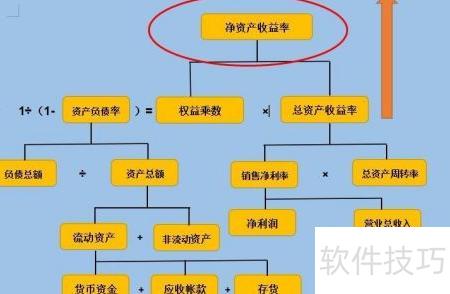
净资产收益率是衡量企业整体财务绩效的核心指标,既体现股东投入资本的增值能力,也综合反映企业在融资、投资及资产运营等环节的管理效能。该指标主要受三大因素影响:权益乘数、销售净利率与总资产周转率,分别对应企业的资本结构水平、盈利质量以及资产使用效率。其中,权益乘数揭示负债运用程度,销售净利率体现单位收入的净利润贡献,总资产周转率则说明资产创造收入的能力。因此,提升净资产收益率需协同优化这三方面:合理调整财务杠杆、增强主营业务盈利能力、加快资产周转速度。具体实施路径可参考相关分析方法。
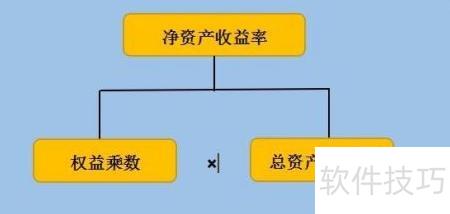
1、 净资产收益率由权益乘数与总资产收益率共同决定,二者数值越高,净资产收益率随之提升。
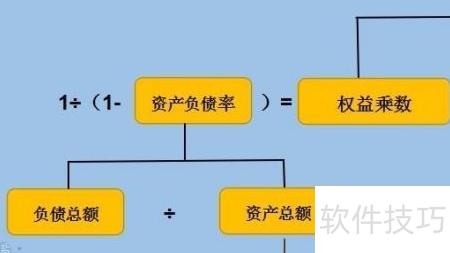
2、 权益乘数主要取决于资产负债率,其计算公式为:权益乘数=1÷(1-资产负债率),而资产负债率等于负债总额除以资产总额。随着负债比率上升,权益乘数相应提高,企业由此获得的财务杠杆效应也越显著,但同时财务风险亦随之增加。
3、 理论上,提升净资产收益率可借助适度增加负债或优化资产结构来实现,但需严格把控负债规模,确保财务稳健,避免过度杠杆引发的风险。
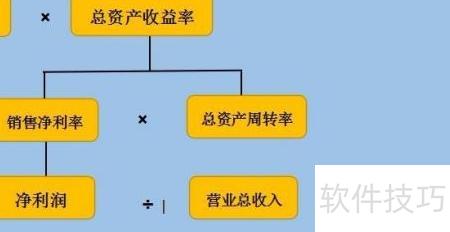
4、 提升总资产收益率需兼顾销售净利率与总资产周转率,即从盈利水平和资产使用效率两个维度协同优化。
5、 销售净利率等于净利润除以营业总收入。因此,需着力扩大营业收入,并通过强化成本管控压降总成本,从而提升净利润,最终推动销售净利率与总资产收益率同步增长。
6、 从资产运营角度看,总资产周转率是衡量企业资产使用效率的关键指标,直接影响盈利水平与偿债能力。流动资产反映短期偿债与变现能力,需重点关注存货是否积压、货币资金是否闲置、应收账款回收周期是否过长,以及客户信用状况与潜在坏账风险;非流动资产则体现企业长期经营规模与发展后劲,尤以固定资产利用效率为核心,应审视其产能利用率、折旧状态及更新维护情况。通过优化存货管理、加快回款速度、盘活闲置资金、提升设备运行效能等举措,可有效增强资产整体周转效率,进而支撑企业可持续发展能力。
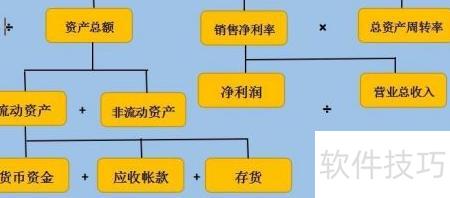
7、 综上,提升企业净资产收益率的理论路径如下:
8、 适度增加负债以提升权益乘数,但须确保风险可控。
9、 通过科学决策与高效运营,提升营收、控制成本、增强销售净利率,从而提高总资产收益率。
10、 通过聚焦流动资产管理,制定针对性措施:优化库存结构,降低存货积压,加快产供销周转;科学规划货币资金使用,提升资金使用效能;强化应收账款催收机制,严控坏账发生;加强固定资产全生命周期管理,提高设备利用率与产出效率。上述举措协同发力,显著提升企业整体资产运营效率,加快总资产周转速度,带动总资产收益率稳步上升,最终推动净资产收益率持续改善,增强企业盈利能力和资本回报水平。